
“经济计量分析与预测学术会议(2026)暨中国数量经济学会高等院校专业委员会2026年(大连)年会”在成人直播 成功举办
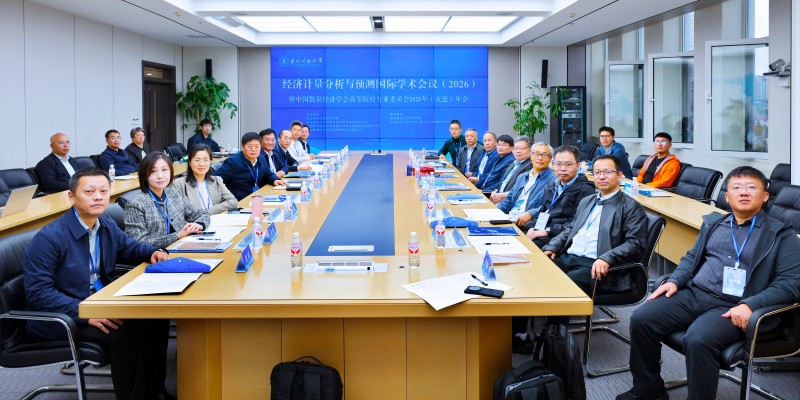
10月24日至25日,成人直播 、成人直播 经济计量分析与预测研究中心、中国科学院数学与系统科学研究院预测科学研究中心、中国数量经济学会高等院校专业委员会联合主办,成人直播 、成人直播 经济计量分析与预测研究中心承办的“经济计量分析与预测学术会议(2026)暨中国数量经济学会高等院校专业委员会2026年(大连)年会”在成人直播 召开。
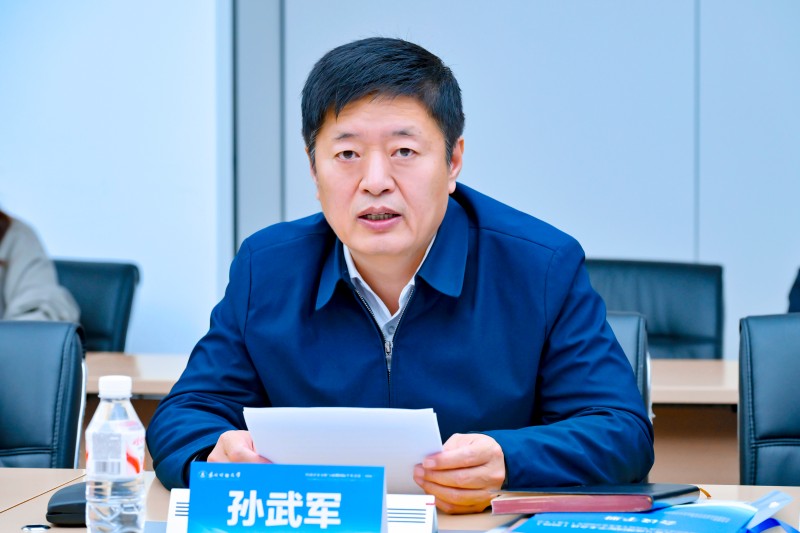
成人直播 党委常委、副校长孙武军研究员出席开幕式并致辞,对莅临学校的各位专家学者表示热烈欢迎,对长期以来关心、支持学校学科发展的各位专家学者表示诚挚感谢,并介绍了经济计量分析与预测学术会议办会理念和成人直播 近年来在应用经济学科、统计学科建设上取得的主要成果。
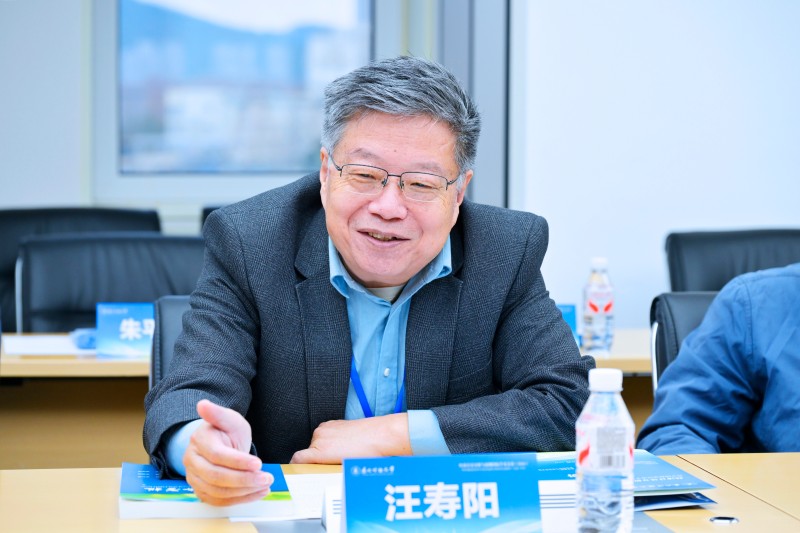
中国科学院数学与系统科学研究院预测科学研究中心主任汪寿阳研究员致辞,指出随着DeepSeek、ChatGPT等大语言模型的不断发展,利用大语言模型进行经济预测已经成为当前研究的重要方向,未来数量经济学科发展也将依托大语言模型等人工智能技术持续深化拓展。
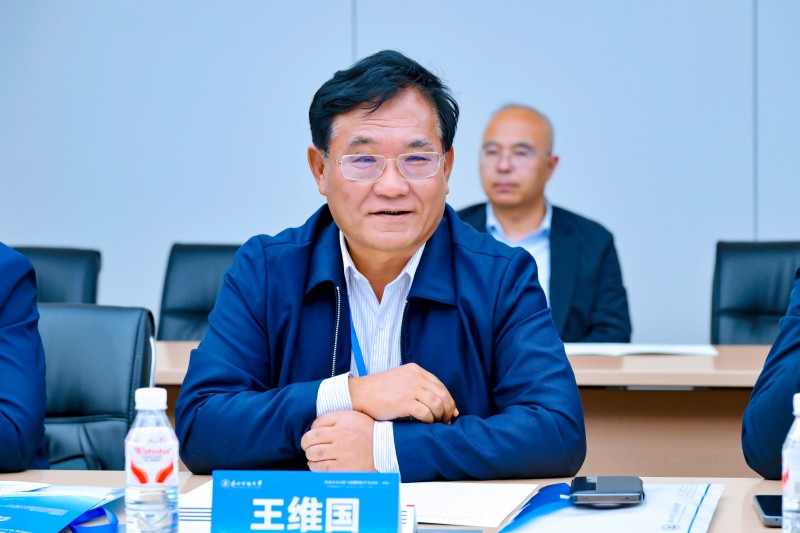
会议发起者代表、成人直播 统计学部主任、中国数量经济学会高等院校专业委员会主任委员王维国教授致辞,衷心感谢与会专家学者,以及中国科学院数学与系统科学研究院预测科学研究中心等高校、科研机构对成人直播 和本会议的长期支持,回顾经济计量分析与预测学术会议十五载发展历程,并对数量经济学科未来发展方向进行了展望。

本次会议邀请来自高校和科研机构的17位专家学者分四个单元进行学术报告。第一单元主题报告中,中国科学院汪寿阳研究员在介绍TEI@I方法论基础上,展示了该方法在大宗商品价格、汇率、中国进出口等方面预测的具体实践应用。浙江外国语学院陶长琪教授立足能源强国的现实需求,通过构建动态内生生产网络模型,剖析新能源波动对企业营收的影响,并揭示数智化转型产生的“敏捷性悖论”。华中科技大学杨继生教授针对“0–1”形式的政府是否补助和Tobit左截取两种形式的政府补助额度,建立带交互效应的内生分位数处置效应模型,对政府补助对农村家庭收入增长的影响进行结构化评估及影响机制分析。兰州财经大学肖强教授聚焦货币政策冲击下企业资金配置行为研究,在剔除货币政策中系统性反应成分和信息成分产生的内生性干扰基础上,识别货币政策影响企业资金安排的动态特征与异质性规律。吉林大学王林辉教授从农民工视角切入,实证检验人工智能技术应用对农民工群体职业地位的影响及其内在作用机制。
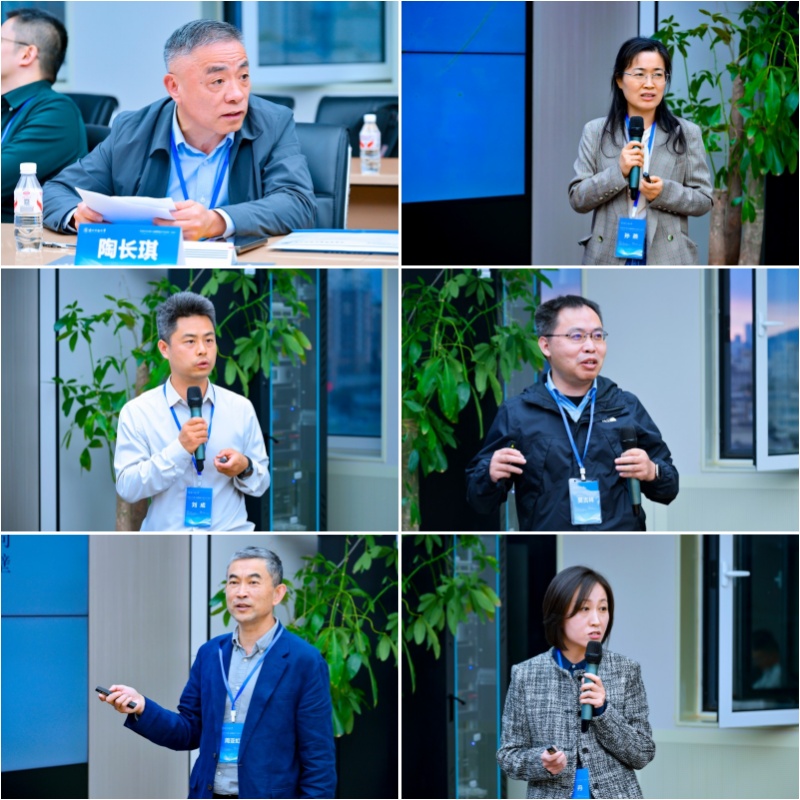
第二单元主题报告由浙江外国语学院陶长琪教授主持。上海财经大学孙燕教授提出了一种不依赖设定分组变量、适配短面板模型并可预测新个体组别的潜在分组异质系数面板模型,并在给出惩罚似然估计模拟结果的基础上,将该模型应用于连锁股东对盈余管理的异质性影响研究。武汉大学刘成教授构建了基于矩阵完备化的混频动态因子模型(MFDFM-MC),建立实际观测与潜在月度状态之间的观测关系,并与低秩共同成分估计相结合,实现混频异构信息的联合利用,运用该方法在进行GDP预测和居民收入预测时具有相对较好的表现。厦门大学吴吉林教授针对近单位根高持续性预测变量问题,提出适用于单分位点检验与预先设定分位区间联合检验的非参数分位可预测性检验,并应用该方法进行股票溢价预测。上海财经大学周亚虹教授针对户口状态自选择和劳动参与样本选择带来的双重估计偏误,构建非参数样本选择模型并进行两步Sieve与Bootstrap推断,进而将该方法应用于异质性城乡收入差异研究。成人直播 范丹教授从供应链间接暴露视角出发,分析供应商气候风险如何通过影响产品链、资金链和风险预期作用于企业运营韧性,并讨论了生态基础设施对气候风险冲击的缓冲效应。
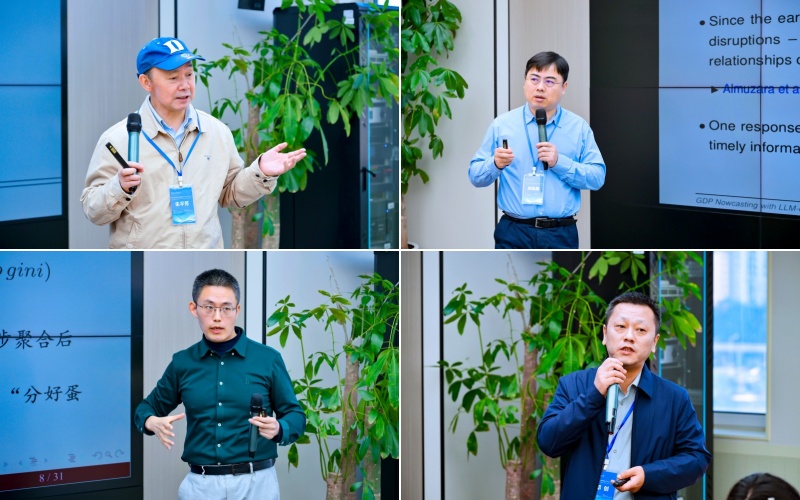
第三单元主题报告由范丹主持。上海社会科学院朱平芳教授在构建数理模型刻画高温冲击下不同居民群体用电行为分化特征基础上,利用上海市居民小区的高频用电负荷数据,识别高温冲击对家庭用电行为的短时影响,并比较不同房价、区位和用电分位家庭的响应差异。厦门大学郑挺国教授依托多开源大模型对海量财经新闻开展情感提取,构建分维度新闻情感指数,并结合正则化MIDAS模型实现中国GDP的即时预测。上海财经大学张征宇教授提出了一种新的能够利用微观数据识别政策宏观共富效应的实证框架——共同富裕效应回归。吉林大学邓创教授在构建E-DSGE模型理论分析碳排放政策不确定性的银企传导机制路径基础上,基于权威新闻文本与DeBERTa模型构建中国碳排放政策不确定性指数,实证分析碳排放政策不确定性对银行风险承担的影响及其传导渠道与异质性特征。
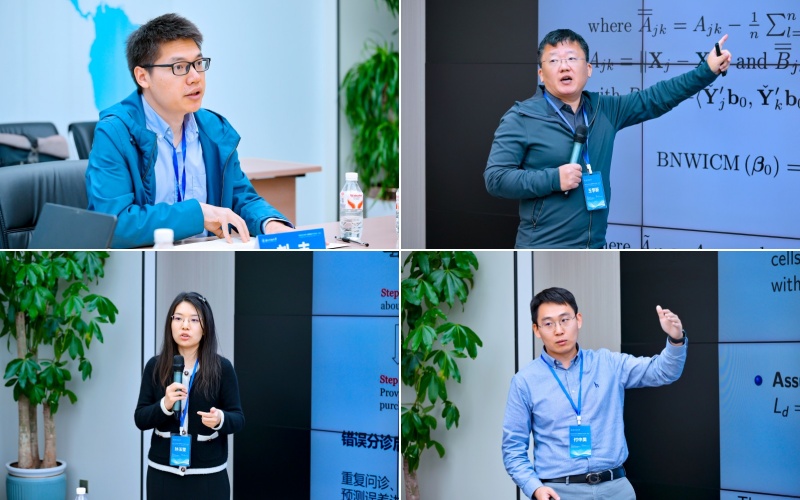
第四单元主题报告由上海社会科学院刘丰副研究员主持。厦门大学王学新副教授针对线性Ⅳ回归中内生变量与外生变量之间存在线性关系假定不成立问题,提出无需线性假设的NWICM、BNWICM弱识别稳健推断统计量,在分析估计量渐近性质和有限样本性质后,将该方法应用于消费-资产定价模型跨期替代弹性推断。中国科学院孙玉莹研究员面向数字医疗场景下的线上分诊预测问题,提出融合惩罚方法与模型平均思想的多分类逻辑惩罚集成学习框架,并利用京东健康真实患者数据开展效果评估。复旦大学付中昊副教授提出了一个面板Ⅳ框架下的结构响应可迁移性检验,并在拒绝可迁移性检验后进一步识别仍然有效的政策方向,最后利用汽油需求数据进行了验证。
2026年经济计量分析与预测学术会议暨中国数量经济学会高等院校专业委员会2026年(大连)年会成功举办,为学者搭建了高水平交流平台,进一步促进了相关单位的学术研究与合作,也显著提升了成人直播 应用经济学科在国内外学界的学术声誉与影响力。与会专家围绕经济预测方法、混频数据分析与高维计量方法、政策评估与因果识别等议题开展深入交流,探讨了计量经济理论、统计学方法在宏观经济预测、产业政策评估、数字经济与人工智能等领域交叉融合的最新进展,有助于推动数量经济学理论方法与应用研究发展,为加快推进构建中国数量经济学自主知识体系贡献力量。
撰稿:付裕 班伟 审核:张同斌 单位:成人直播 经济计量分析与预测研究中心